Le plafond annuel de ce que vous payez de votre poche en franchises médicales et participations forfaitaires passe de 100 à 140 euros par personne au 1er octobre 2026 — et, contrairement à ce que beaucoup imaginent, votre mutuelle n’a pas le droit de vous rembourser cette somme. C’est le décret n° 2026-858 du 11 septembre 2026, publié au Journal officiel du 12 septembre, qui fixe ce nouveau plafond. Il est plus modéré que le projet de l’été, qui envisageait un doublement à 200 euros. Le ministère chiffre l’effort à moins d’un euro par mois pour un assuré concerné, et à environ deux euros par mois pour un assuré en affection de longue durée (ALD). Les mutuelles, elles, alertent sur un transfert de charges de 1,5 à 1,7 milliard d’euros vers les complémentaires santé. Voici ce qui change, pour qui, et à partir de quand.
- ▸Deux plafonds annuels distincts de 50 € chacun — franchise médicale et participation forfaitaire — passent à 70 € chacun, soit 140 € par an et par personne au total, à compter du 1er octobre 2026.
- ▸Ces sommes sont toujours à votre charge : les contrats de complémentaire santé dits « responsables », soit plus de 95 % des contrats en France, ont l’interdiction légale de les rembourser.
- ▸Les montants unitaires ne bougent pas : 2 € par consultation, 1 € par boîte de médicament, 1 € par acte paramédical, 4 € par transport sanitaire. Seul le plafond annuel change.
- ▸18 millions de personnes restent exonérées : moins de 18 ans, bénéficiaires de la complémentaire santé solidaire, femmes enceintes à partir du 6e mois et jusqu’au 12e jour après l’accouchement, bénéficiaires de l’AME, pensionnés militaires d’invalidité, victimes du terrorisme pour les soins liés.
- ▸Article informatif à visée d’information générale. Il ne constitue pas un avis médical. Ne renoncez jamais à un soin sans en parler à votre médecin ou à votre pharmacien.
Franchise médicale, participation forfaitaire : deux choses différentes #
On les confond en permanence, y compris dans la presse, et c’est ce qui rend la mesure difficile à lire. Il existe en réalité deux dispositifs séparés, avec chacun son plafond annuel de 50 euros. C’est la somme des deux qui donnait les 100 euros jusqu’au 30 septembre 2026 — et qui donne les 140 euros à partir du 1er octobre.
La participation forfaitaire, c’est le prélèvement de 2 euros retenu sur chaque consultation de médecin généraliste ou spécialiste, ainsi que sur les actes de biologie médicale. Vous ne la payez pas au guichet : l’Assurance maladie la déduit d’un remboursement ultérieur.
À lire Mutuelles : pourquoi votre cotisation va encore augmenter en 2027
La franchise médicale concerne d’autres postes : 1 euro par boîte de médicament, 1 euro par acte paramédical (infirmier à domicile, séance de kinésithérapie), et 4 euros par transport sanitaire. Elle est assortie de plafonds journaliers qui limitent la casse sur une même journée : 4 euros maximum pour les actes paramédicaux, 8 euros maximum pour les transports.
Ces plafonds annuels de 50 euros n’avaient pas bougé depuis une vingtaine d’années. C’est l’argument central du gouvernement pour justifier leur revalorisation.
- ✓Participation forfaitaire : 2 € par consultation médicale et par acte de biologie — plafond 50 €, porté à 70 € au 1er octobre 2026
- ✓Franchise médicale : 1 € par boîte de médicament, 1 € par acte paramédical, 4 € par transport sanitaire — plafond 50 €, porté à 70 € au 1er octobre 2026
- ✓Plafonds journaliers de la franchise : 4 €/jour pour les actes paramédicaux, 8 €/jour pour les transports
- ✓Total jusqu’au 30 septembre 2026 : 100 € par an et par personne — total à partir du 1er octobre : 140 €
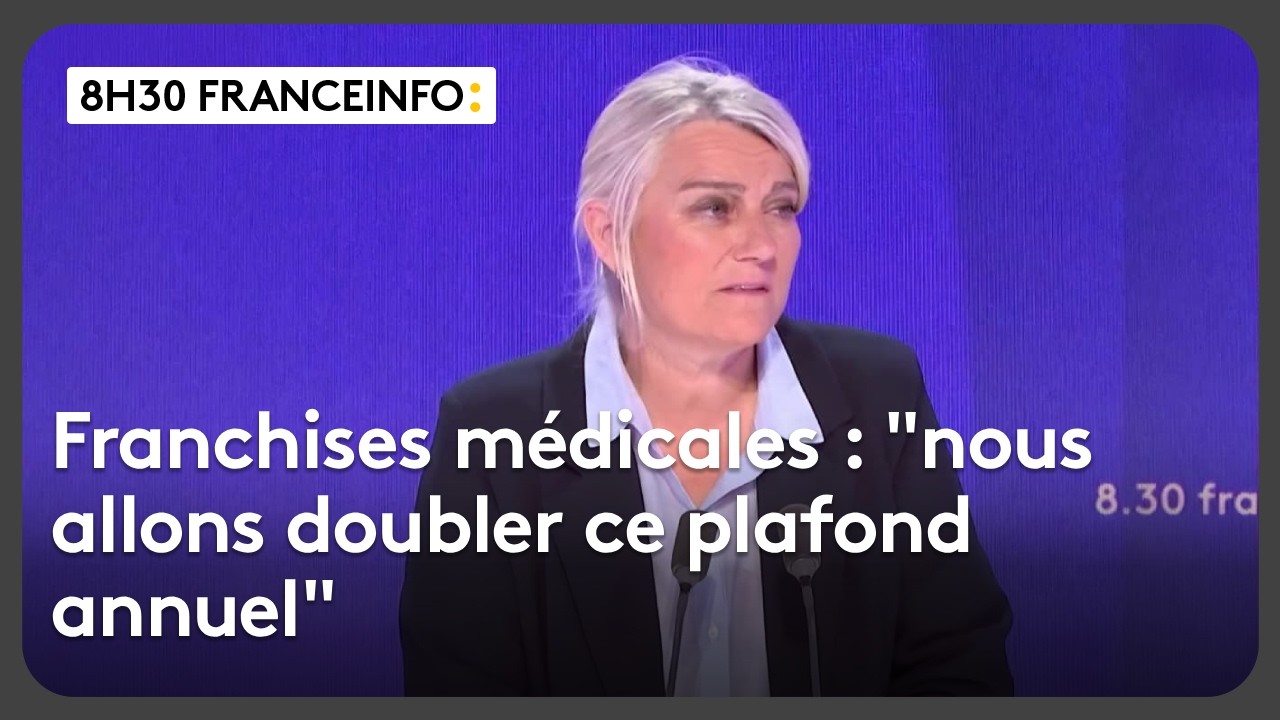
« Les plafonds annuels sur les consultations et les médicaments n’avaient pas évolué depuis leur création il y a 20 ans. »— Stéphanie Rist, ministre de la Santé, à propos du décret du 11 septembre 2026. Le chiffrage de 18 euros par an cité cet été portait sur le projet à 200 € ; sur la base du décret signé, l’effort estimé est de moins d’un euro par mois, et d’environ deux euros par mois pour un assuré en ALD.
Le point que presque personne ne sait : votre mutuelle ne peut pas les rembourser #
C’est la question qui revient systématiquement — « ma complémentaire va bien me rembourser ces 140 euros ? » — et la réponse est non, pour une raison juridique et non commerciale.
Depuis la création du dispositif, les contrats de complémentaire santé dits « responsables » sont soumis à un cahier des charges qui leur interdit de prendre en charge la participation forfaitaire et les franchises médicales. Cette interdiction est la contrepartie des avantages fiscaux et sociaux accordés à ces contrats. Or les contrats responsables représentent plus de 95 % du marché français : contrats collectifs d’entreprise, contrats individuels, contrats seniors, dans leur immense majorité.
Autrement dit, ce reste à charge est structurellement invisible dans votre tableau de garanties. Vous pouvez avoir la meilleure mutuelle du marché, avec 300 % de prise en charge sur les dépassements d’honoraires : ces 140 euros resteront intégralement sur votre relevé bancaire.
Seuls quelques rares contrats dits « non responsables » pourraient théoriquement les couvrir — mais ils perdent alors les avantages fiscaux associés, ce qui les rend nettement plus chers et marginaux sur le marché. Il ne faut donc pas chercher de solution de ce côté.
Qui va vraiment payer, et combien #
Le gouvernement met en avant une moyenne rassurante. Sur la base du décret signé, le ministère chiffre l’effort à moins d’un euro par mois pour un assuré qui paie des franchises, et à environ deux euros par mois pour un assuré en ALD. (Le chiffrage de « 18 euros par an » qui a circulé cet été portait, lui, sur la version à 200 €.) Ces montants sont des moyennes — et une moyenne écrase par définition les situations extrêmes.
Dans les faits, la mesure ne coûte rien à qui ne consulte quasiment jamais : si vous atteigniez déjà à peine 30 euros de franchises par an, relever un plafond que vous n’atteignez pas ne change rien. À l’inverse, les personnes qui atteignaient déjà les 100 euros — c’est-à-dire celles qui consultent régulièrement, prennent plusieurs traitements ou reçoivent des soins infirmiers — paieront 40 euros de plus par an, jusqu’au nouveau plafond de 140 euros.
C’est le point le plus contesté du dispositif. Les personnes en affection de longue durée (ALD) conservent bien leur prise en charge à 100 % sur les soins liés à leur pathologie ; en revanche, elles ne figurent pas sur la liste des exonérations de franchises. Elles sont donc mécaniquement parmi les plus exposées, puisqu’elles consomment plus de soins et plus de médicaments que la moyenne.
À lire Praline : Guide Recette Maison et Variantes
Restent exonérées, sans changement : les mineurs, les femmes enceintes à partir du sixième mois de grossesse et jusqu’au douzième jour après l’accouchement, les bénéficiaires de l’aide médicale de l’État, les pensionnés militaires d’invalidité et les victimes du terrorisme — soit environ 18 millions de personnes.
Les autres textes : médicaments moins remboursés, dentaire et transport #
La hausse des franchises n’était qu’un volet du paquet. Quatre autres décrets, les n° 2026-809 à 2026-812 signés le 21 août 2026 et publiés au Journal officiel du 22 août, organisent une baisse des remboursements de l’Assurance maladie, avec une entrée en vigueur principalement fixée au 1er janvier 2027 (les dispositions sur les transports sanitaires s’appliquent, elles, dès le 1er octobre 2026).
Le plus concret pour le portefeuille concerne les médicaments à service médical rendu faible : le gouvernement vise un taux de remboursement ramené de 15 % à 5 %. Attention à une subtilité que la plupart des articles écrasent : les décrets du 22 août ne gravent pas ces taux, ils déplacent les fourchettes réglementaires à l’intérieur desquelles l’UNCAM devra ensuite fixer les taux définitifs (3 à 7 % pour le SMR faible, 5 à 15 % pour le SMR modéré, 40 à 50 % pour les soins dentaires concernés). Sont cités des produits très courants comme la Bétadine ou le Gaviscon. Les médicaments à service médical rendu modéré passeraient quant à eux de 30 % à 15 %. Les traitements considérés comme majeurs, à l’image du Doliprane, restent remboursés à 65 %.
Le gouvernement attendait de l’ensemble, dans sa version de juillet : 750 millions d’euros d’économies au titre des franchises, 300 millions au titre des médicaments, et 1 à 1,5 milliard sur les postes dentaire et transport. Ces montants portaient sur un plafond de franchises à 200 € : le décret signé s’arrêtant à 140 €, le rendement attendu de ce volet est mécaniquement plus faible, et aucun chiffrage actualisé n’a été publié à ce jour.
À lire Cyprès : Guide Plantation et Variétés 2026
C’est ici que le sujet rejoint directement les complémentaires santé : ce que l’Assurance maladie cesse de rembourser, quelqu’un doit le prendre en charge. La Mutualité Française évalue ce transfert entre 1,5 et 1,7 milliard d’euros vers les organismes complémentaires.
Vos cotisations vont-elles augmenter ? Et quand ? #
Sur les cotisations, la ministre de la Santé a tenu une position prudente : la répercussion sur le prix d’une mutuelle ou d’une complémentaire n’est pas automatique, et des négociations sont en cours avec les organismes pour l’éviter autant que possible. Les mutuelles, de leur côté, alertent publiquement sur une hausse des cotisations rendue difficile à éviter par l’ampleur du transfert.
Aucune des deux parties ne peut, à ce stade, avancer un chiffre : les tarifs 2027 ne seront connus qu’à l’automne 2026, lors de l’envoi des avis d’échéance. Prudence donc face à tout pourcentage de hausse annoncé aujourd’hui comme certain.
Sur le calendrier, l’incertitude de l’été est levée : le décret n° 2026-858 a été signé le 11 septembre 2026 et publié au Journal officiel du 12 septembre (JORF n° 0213). Le nouveau plafond s’applique aux sommes retenues à compter du 1er octobre 2026. Le texte est signé par le Premier ministre Sébastien Lecornu, la ministre de la Santé Stéphanie Rist et le ministre de l’Action et des Comptes publics David Amiel. Autre disposition à noter, moins commentée : à partir du 1er janvier 2028, ces plafonds seront revalorisés chaque année en fonction de l’inflation hors tabac — la question ne se rejouera donc plus tous les vingt ans, mais tous les ans.
À lire Recette Clafoutis : Guide Traditionnel Réussi
Du côté des associations de consommateurs, l’opposition est nette : la CLCV estime que la mesure va aggraver les inégalités d’accès aux soins et pénaliser des ménages déjà sous pression sur leur pouvoir d’achat.
Précision importante : cet article décrit une évolution réglementaire et budgétaire. Il ne constitue en aucun cas un avis médical. Si le coût d’un traitement vous pose difficulté, parlez-en à votre médecin traitant ou à votre pharmacien : des alternatives thérapeutiques ou des dispositifs d’aide existent, et le renoncement aux soins est toujours la plus mauvaise option.
Plan de l'article
- Franchise médicale, participation forfaitaire : deux choses différentes
- Le point que presque personne ne sait : votre mutuelle ne peut pas les rembourser
- Qui va vraiment payer, et combien
- Les autres textes : médicaments moins remboursés, dentaire et transport
- Vos cotisations vont-elles augmenter ? Et quand ?
